Cómo calcular los intereses de un préstamo personal
 Por Isaac LópezPublicado el
Los intereses de un préstamo dependen de tres cosas: la tasa, el plazo y el IVA, que se cobra sobre los intereses. Un préstamo de $50,000 al 35% anual te cuesta $11,665 de intereses a 12 meses y $37,230 a 36 meses: alargar el plazo baja la mensualidad, pero triplica lo que pagas de más.
Préstamo de ejemplo
$50,000 al 35%
tasa anual, más IVA de 16% sobre intereses
A 12 meses
$5,139 al mes
$11,665 de intereses con IVA
A 24 meses
$3,076 al mes
$23,815 de intereses con IVA
A 36 meses
$2,423 al mes
$37,230 de intereses con IVA
Actualizado a septiembre de 2026. Fuentes al final de la guía.
Haz tu cuenta
Calculadora de préstamo
Pagos fijos mensuales (sistema francés). No incluye comisión por apertura, seguros ni otros cargos: esos sí están en el CAT del contrato.
La fórmula, sin miedo
Casi todos los préstamos personales se pagan con mensualidades fijas. La mensualidad sale de esta fórmula:
Mensualidad = Monto × i ÷ (1 − (1 + i)−n)
Donde i es la tasa mensual y n el número de meses. Para la tasa mensual se divide la anual entre 12 y, como los intereses pagan IVA, se multiplica por 1.16.
Ejemplo con números
$50,000 al 35% anual a 24 meses. Tasa mensual: 35% ÷ 12 = 2.917%; con IVA, 3.383%. Con la fórmula, la mensualidad es de $3,076. En 24 meses pagas $73,815: los $50,000 que te prestaron y $23,815 de intereses con IVA.
Cuánto cambia con el plazo y la tasa
| Tasa anual | Plazo | Mensualidad | Intereses + IVA |
|---|---|---|---|
| 35% | 12 meses | $5,139 | $11,665 |
| 35% | 24 meses | $3,076 | $23,815 |
| 35% | 36 meses | $2,423 | $37,230 |
| 25% | 24 meses | $2,770 | $16,479 |
| 60% | 24 meses | $3,911 | $43,855 |
Actualizado a septiembre de 2026. Cálculo propio con pagos fijos mensuales e IVA de 16% sobre intereses, sin comisiones ni seguros. Usa la calculadora de arriba con los datos de tu oferta.
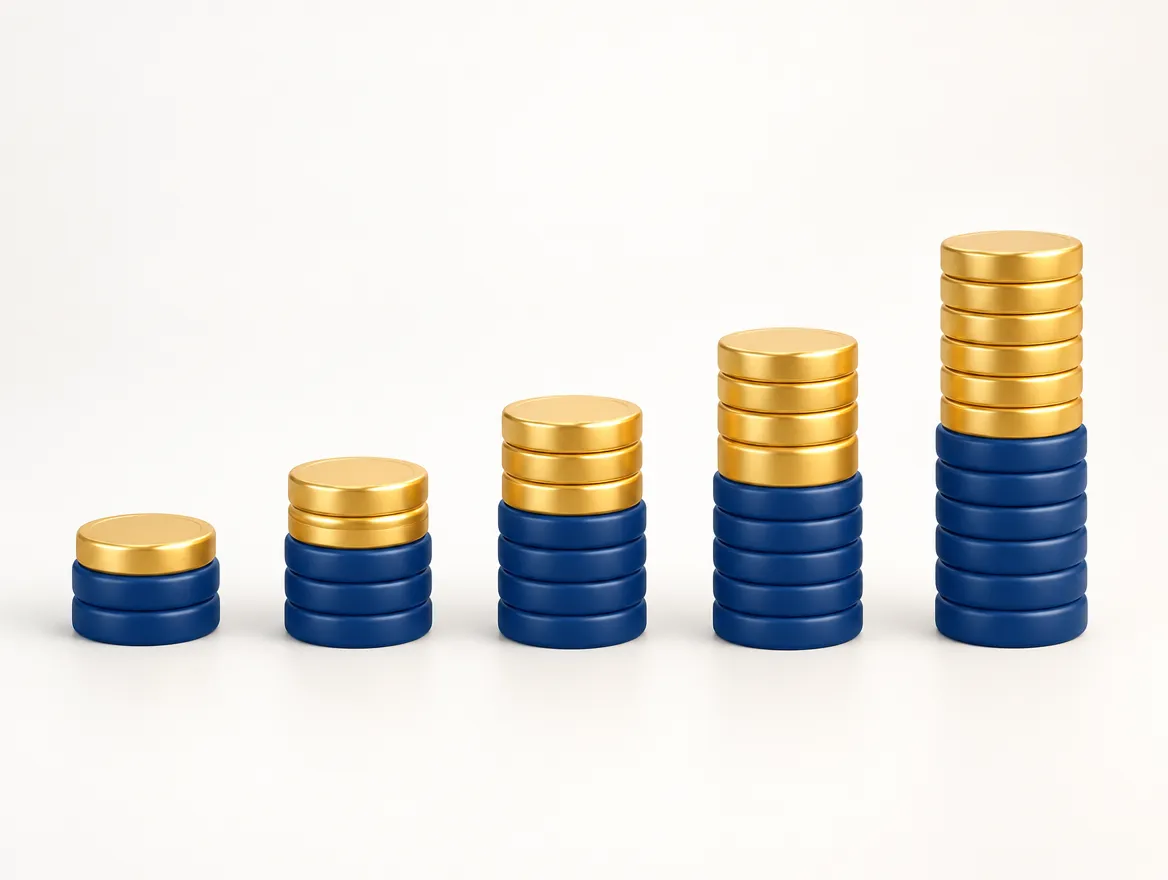
- Plazo corto. Mensualidad alta, pero los intereses son la parte chica de lo que pagas.
- Plazo medio. Es donde está la mayoría de las ofertas: 18 a 24 meses.
- Plazo largo. La mensualidad baja, pero la parte dorada, los intereses, crece hasta casi igualar lo que te prestaron.
Por qué al principio pagas casi puros intereses
En cada mensualidad, primero se cubren los intereses del mes sobre lo que debes, y lo que sobra baja la deuda. Como al inicio debes todo, la mayor parte se va a intereses; conforme bajas el saldo, cada pago abona más a capital. Por eso los pagos anticipados al principio son los que más ahorran.
Lo que la fórmula no incluye
- Comisión por apertura. Si es de 3% sobre $50,000, son $1,500 más IVA que pagas o te descuentan al inicio.
- Seguros obligatorios. Algunos préstamos incluyen seguro de vida o desempleo con cargo mensual.
- Comisión por pago tardío. Solo si te atrasas, pero suma rápido.
Todo eso sí está en el CAT. Para comparar ofertas, usa el CAT; para saber tu pago, suma estos cargos a la mensualidad. La diferencia está explicada en qué es el CAT.
Si es una app de préstamo rápido
Los préstamos de pocos días se cobran distinto: te dicen cuánto devuelves en una fecha. Haz la cuenta: devolver $4,200 por $3,000 a 30 días es 40% en un mes. Antes, confirma que la empresa es legal con cómo saber si una app de préstamos es confiable.
Si el préstamo es para pagar tarjetas, compara con lo que te cuesta seguir pagando el mínimo en cuánto cuesta pagar solo el mínimo.
Preguntas frecuentes
¿Cómo se calcula la mensualidad de un préstamo?
Con la fórmula de pagos fijos: mensualidad = monto × i ÷ (1 − (1 + i)^−n), donde i es la tasa mensual (tasa anual ÷ 12, multiplicada por 1.16 si sumas el IVA) y n es el número de meses. La calculadora de esta página la aplica por ti.
¿Conviene pagar el préstamo antes?
Casi siempre. Los intereses se calculan sobre lo que debes, así que cada abono a capital reduce los intereses futuros. En México tienes derecho a hacer pagos anticipados; revisa en tu contrato si se aplican a reducir el plazo o la mensualidad, y pide que se apliquen a capital.
¿Qué diferencia hay entre tasa y CAT en un préstamo?
La tasa es solo el interés. El CAT suma además comisiones como la de apertura y los seguros obligatorios. Para comparar dos préstamos usa el CAT; para calcular tu mensualidad usa la tasa y agrega las comisiones que cobren aparte.
¿Qué es la comisión por apertura?
Un cobro único, normalmente un porcentaje del monto, que algunas instituciones descuentan del préstamo o cobran al inicio. Si te prestan $50,000 con 3% de apertura, recibes $48,500 pero pagas intereses sobre $50,000.
Fuentes
Consultadas el . Las tasas, comisiones y condiciones cambian sin aviso: confirma en la fuente antes de contratar.
Este contenido es informativo y no sustituye la asesoría de un profesional.No somos banco ni asesor financiero, y ningún producto mencionado nos paga por aparecer aquí. Antes de contratar, revisa el contrato y el CAT vigente con la institución.