Apps de préstamo: cómo saber si son confiables y legales
 Por Isaac LópezPublicado el
Una app de préstamos es legal si la empresa detrás aparece con registro vigente en el SIPRES de la CONDUSEF. Si te pide un depósito para «liberar» el préstamo o acceso a tus contactos y fotos, no lo es, aunque se vea profesional.
Dónde verificar
SIPRES
registro de la CONDUSEF, gratis y en línea
Señal de fraude n.º 1
Te piden un anticipo
ninguna financiera legal cobra por prestarte
Dónde quejarte
CONDUSEF
sin costo, también en línea
Actualizado a septiembre de 2026. Fuentes al final de la guía.
Paso 1: verifica que la empresa exista
Toda institución que presta dinero en México debe estar inscrita en el SIPRES, el registro de prestadores de servicios financieros de la CONDUSEF. La consulta es gratis y en línea.
- Busca la razón social, no el nombre comercial de la app. Aparece en el aviso de privacidad, en los términos y condiciones o en el pie de su sitio web. Suele terminar en «S.A. de C.V., SOFOM, E.N.R.» o similar.
- Consúltala en el SIPRES y revisa que el estatus sea vigente y que el nombre coincida exacto.
- Revisa sus quejas en el Buró de Entidades Financieras de la CONDUSEF, donde se ve cuántas reclamaciones tiene y cómo las resuelve.
Los nombres parecidos son una trampa
Muchas apps fraudulentas copian el nombre o el logotipo de una financiera real. Por eso la búsqueda es por razón social y el nombre debe coincidir letra por letra.
Paso 2: revisa las señales de fraude
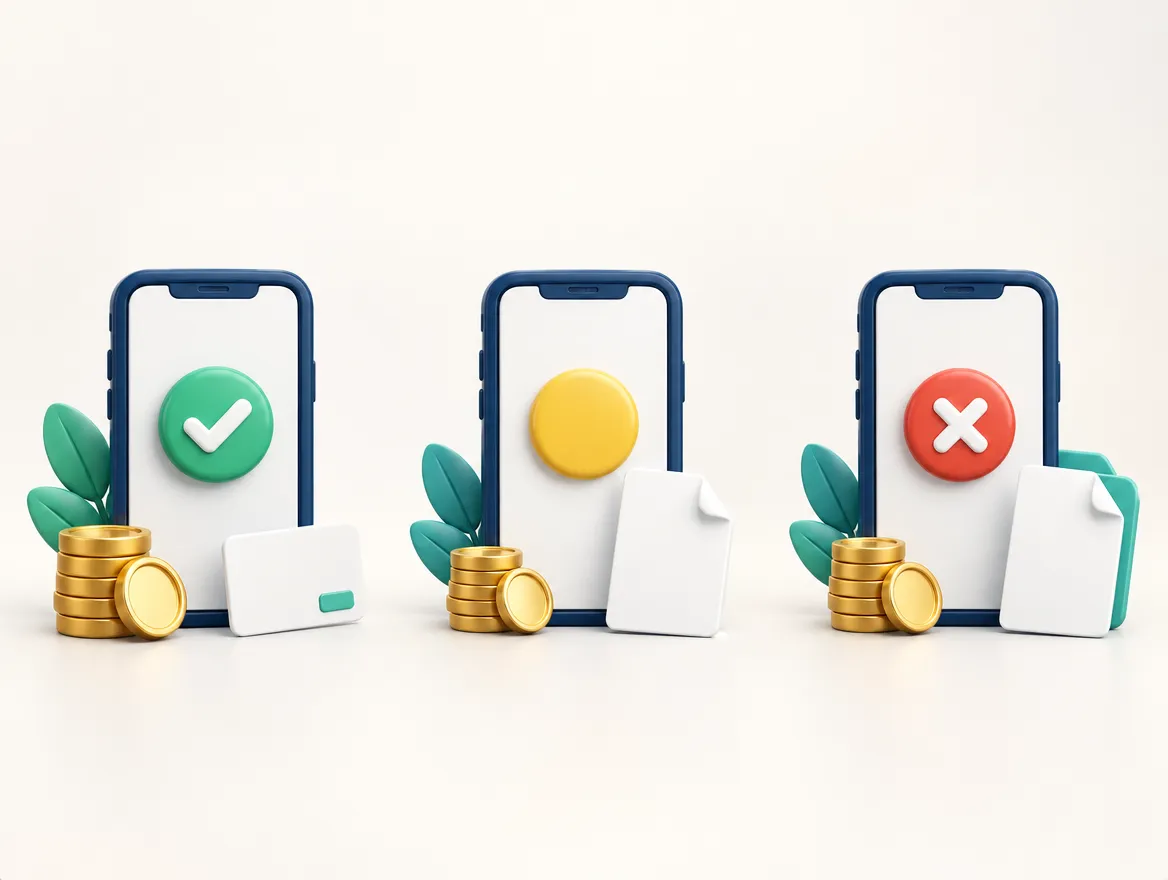
- Confiable. Registro vigente, contrato con CAT visible, no pide permisos de más y no cobra antes de prestar.
- Revisa con calma. Registrada pero con CAT muy alto o muchas quejas. Legal, pero puede salirte carísima.
- Aléjate. Pide anticipo, acceso a contactos o fotos, o no muestra razón social. Es fraude.
| Señal | Por qué es mala |
|---|---|
| Pide un pago antes de prestarte | «Seguro», «comisión de apertura por adelantado» o «depósito de garantía»: ninguna financiera legal lo hace |
| Quiere acceso a contactos, fotos o galería | Lo usan para exhibirte y presionar a tu familia cuando cobran |
| No muestra razón social ni contrato | Sin contrato no hay forma de reclamar ni de saber el costo real |
| No muestra el CAT | La ley obliga a informarlo; si no está, esconden el costo |
| Promete aprobación sin revisar nada | Aprobar a todos sin límite suele venir con cobranza agresiva |
| Pide pagar a cuentas de personas | Las financieras cobran a cuentas a nombre de la empresa |
Actualizado a septiembre de 2026, con base en las alertas de la CONDUSEF sobre préstamos en línea.
Paso 3: aunque sea legal, haz la cuenta
Muchas apps registradas son SOFOM no reguladas: existen y responden ante la CONDUSEF, pero cobran CAT de tres cifras. Antes de aceptar:
- Pide el monto exacto que vas a devolver y la fecha. Si tomas $3,000 y devuelves $4,200 en 30 días, pagas 40% en un mes.
- Compara con otras opciones usando la calculadora de cuánto vas a pagar de intereses.
- Revisa el CAT y compáralo solo contra préstamos del mismo tipo, como explicamos en qué es el CAT.
Si ya te están extorsionando
No pagues a cuentas personales ni negocies por mensaje. Guarda capturas, revoca los permisos de la app, desinstálala y presenta una queja ante la CONDUSEF. Si hay amenazas o difusión de tus datos, denuncia también ante el Ministerio Público.
Para no necesitar la app
Los préstamos rápidos existen porque llega una emergencia y no hay colchón. Un fondo de emergencia de uno a tres meses de gastos es lo que más protege; si no sabes por dónde empezar, el presupuesto 50/30/20 te dice cuánto apartar cada mes.
Preguntas frecuentes
¿Cómo sé si una app de préstamos está registrada en la CONDUSEF?
Entra al SIPRES, el Sistema de Registro de Prestadores de Servicios Financieros de la CONDUSEF, y busca la razón social de la empresa, que debe aparecer en la app, en su sitio o en el contrato. Si no la encuentras, o aparece con otro nombre o sin estatus vigente, no contrates.
¿Estar en el SIPRES garantiza que la app es buena?
No. El SIPRES confirma que la empresa existe y está registrada, pero muchas financieras de préstamos rápidos son SOFOM no reguladas, que no tienen supervisión prudencial de la CNBV y pueden cobrar CAT muy altos. Revisa también su historial de quejas en el Buró de Entidades Financieras.
¿Qué hago si una app me está amenazando para cobrar?
Guarda capturas de los mensajes y números, no pagues a cuentas personales y presenta una queja ante la CONDUSEF. Si hay amenazas o se difunden tus datos, también puedes denunciar ante el Ministerio Público o la policía cibernética de tu estado. Desinstala la app y revoca sus permisos.
¿Me pueden meter a buró por una app fraudulenta?
Una empresa que no está registrada ni tiene contrato con las sociedades de información crediticia no puede reportarte. Si recibes amenazas de «boletinarte», es parte de la presión. Puedes revisar tu historial gratis una vez al año para confirmarlo.
Fuentes
Consultadas el . Las tasas, comisiones y condiciones cambian sin aviso: confirma en la fuente antes de contratar.
Este contenido es informativo y no sustituye la asesoría de un profesional.No somos banco ni asesor financiero, y ningún producto mencionado nos paga por aparecer aquí. Antes de contratar, revisa el contrato y el CAT vigente con la institución.