Meses sin intereses: cuándo convienen y cuándo te hunden
 Por Isaac LópezPublicado el
Los meses sin intereses te dejan dividir una compra en pagos iguales sin intereses, pero solo si pagas cada mensualidad a tiempo, aparte de tu pago mínimo. Convienen para compras necesarias que ya podías pagar; se vuelven caros cuando se acumulan varios y ya no alcanza para cubrirlos.
Costo si pagas a tiempo
$0 de intereses
el precio se divide en partes iguales
Si te atrasas
Intereses + comisión
y la promoción puede cancelarse
Regla práctica
≤ 20% del ingreso
suma de todas tus mensualidades
Actualizado a octubre de 2026. Fuentes al final de la guía.
Cómo funcionan en tu estado de cuenta
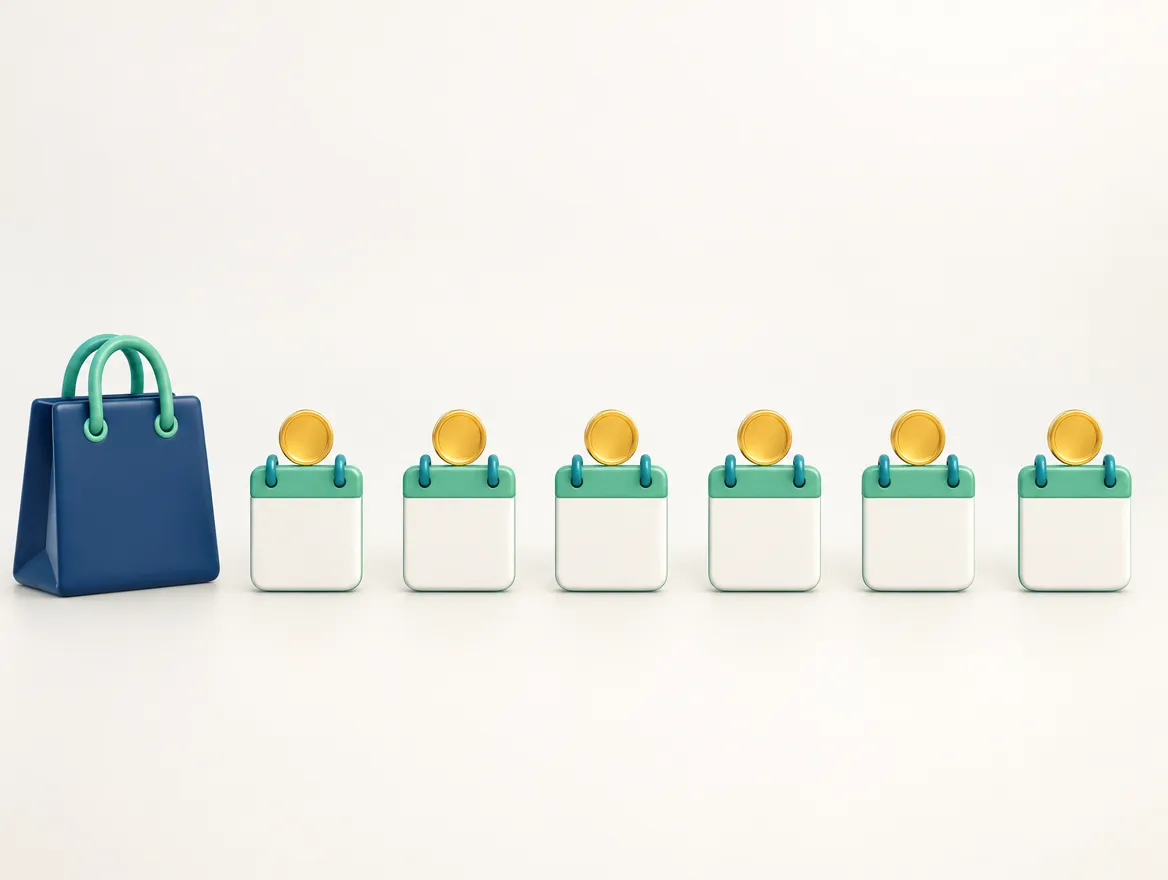
- La compra. Se descuenta completa de tu línea de crédito el día que compras.
- Cada mensualidad. Aparece en tu estado de cuenta como un cargo más, que se suma a tu pago mínimo.
- La última. Si las pagaste todas a tiempo, terminaste sin un peso de intereses.
Ejemplo con números
Compras una pantalla de $12,000 a 12 meses sin intereses. Cada mes aparece una mensualidad de $1,000 que debes pagar además de tu pago mínimo del resto de la tarjeta. Tu línea de crédito baja $12,000 el día de la compra y se va liberando $1,000 cada mes.
Cuándo sí convienen
- El precio es el mismo que de contado. Si no, la diferencia es interés escondido.
- Ya tenías el dinero, o te sobra la mensualidad cada mes sin apretar otros gastos.
- Es algo que necesitas y dura más que el plazo. Pagar 12 meses por algo que dura 5 años tiene sentido; pagar 12 meses unas vacaciones que duraron una semana, menos.
- Mantienes tu efectivo para emergencias en lugar de vaciar tu ahorro.
Cuándo te hunden
| Señal | Por qué es un problema |
|---|---|
| Tus mensualidades suman más del 20% de tu ingreso | Cualquier imprevisto te hace atrasarte |
| Pagas el mínimo de la tarjeta para alcanzar las mensualidades | El resto del saldo acumula intereses |
| Tu línea disponible casi no existe | No tienes margen y usas un porcentaje alto de tu crédito |
| Compras nuevas antes de terminar las anteriores | La deuda nunca baja: solo cambia de nombre |
Actualizado a octubre de 2026.
La trampa del pago mínimo
La mensualidad sin intereses no está incluida en el pago mínimo de tu saldo revolvente. Si solo pagas el mínimo, la mensualidad queda sin cubrir y empieza a generar intereses. Y si pagas las mensualidades pero solo el mínimo del resto, esa otra parte crece como se explica en cuánto cuesta pagar solo el mínimo.
Antes de una temporada de ofertas
Suma las mensualidades que ya tienes y compáralas contra tu presupuesto. Si pasan del 20% de tu ingreso, espera a terminar alguna antes de comprar a plazos otra vez. El reparto sugerido está en el presupuesto 50/30/20.
Si vas a elegir una tarjeta para compras a meses, compara también su CAT por si alguna vez financias: tarjetas sin anualidad.
Preguntas frecuentes
¿Qué pasa si no pago una mensualidad de meses sin intereses?
Esa mensualidad se suma a tu saldo y genera intereses, te cobran comisión por pago tardío y, según tu contrato, la promoción completa puede cancelarse y el saldo pendiente empezar a generar intereses ordinarios.
¿Los meses sin intereses afectan mi buró?
Si pagas a tiempo, no: al contrario, construyen historial. Lo que afecta es atrasarte. Además, como ocupan parte de tu línea, pueden hacer que uses un porcentaje alto de tu crédito, algo que también pesa en tu calificación.
¿Conviene pagar por adelantado los meses sin intereses?
No hay ahorro de intereses porque no los hay, pero sí libera tu línea de crédito. Si te sobra dinero, suele convenir más abonar a deudas que sí cobran intereses.
¿Es verdad que los meses sin intereses no tienen costo?
No tienen intereses si cumples, pero revisa el precio: a veces el precio a meses es más alto que el de contado, y esa diferencia es un interés escondido. Compara siempre contra el precio de contado.
Fuentes
Consultadas el . Las tasas, comisiones y condiciones cambian sin aviso: confirma en la fuente antes de contratar.
Este contenido es informativo y no sustituye la asesoría de un profesional.No somos banco ni asesor financiero, y ningún producto mencionado nos paga por aparecer aquí. Antes de contratar, revisa el contrato y el CAT vigente con la institución.