Interés compuesto explicado con pesos y una calculadora
 Por Isaac LópezPublicado el
El interés compuesto es ganar intereses sobre intereses: lo que tu dinero rinde se suma y el mes siguiente también rinde. Con $1,000 al mes al 7% anual, en 10 años juntas $193,181 y en 30 años más de $1.3 millones, aunque de tu bolsa solo pusiste $370,000.
$1,000 al mes al 7%, 10 años
$193,181
aportaste $130,000
El mismo plan a 30 años
$1,301,136
aportaste $370,000
Empezando a los 25
$2.6 millones
a los 65, con $1,000 al mes
Empezando a los 35
$1.2 millones
mismo ahorro mensual, 10 años menos
Actualizado a septiembre de 2026. Fuentes al final de la guía.
Haz tu cuenta
Calculadora de interés compuesto
Lo que aportaste Lo que generó el interés
Capitalización mensual con tasa constante. Los rendimientos reales varían y pueden bajar.
Cómo funciona
Imagina $10,000 que rinden 7% al año. El primer año ganas $700. Con interés compuesto, el segundo año ya no rindes sobre $10,000 sino sobre $10,700, y así cada periodo. Al principio la diferencia es chica; después de muchos años, lo que ganas por intereses supera lo que pusiste.
Ejemplo con números
$10,000 al 7% durante 10 años, sin aportar nada más. Con interés simple terminas con $17,000. Con interés compuesto mensual terminas con $20,097: $3,097 más solo por dejar que los intereses también trabajen.
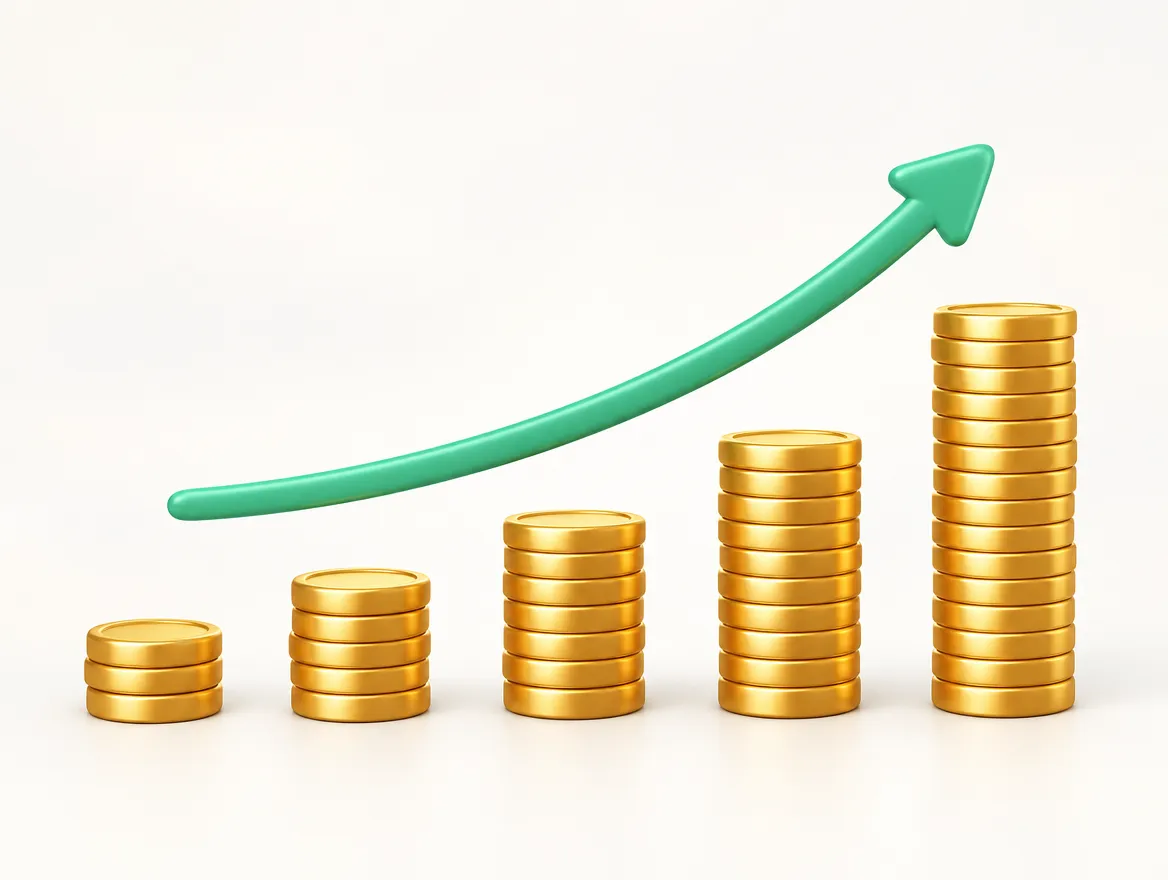
- Los primeros años. Casi todo el saldo es lo que aportaste. El interés apenas se nota.
- A la mitad. Los intereses ya generan intereses. La pila crece más de lo que aportas.
- Al final. Lo generado por el interés supera tus aportaciones. Aquí se ve por qué importa el tiempo.
Cuánto juntas ahorrando $1,000 al mes
| Años | Aportaste | Tendrías | Lo que generó el interés |
|---|---|---|---|
| 10 | $130,000 | $193,181 | $63,181 |
| 20 | $250,000 | $561,314 | $311,314 |
| 30 | $370,000 | $1,301,136 | $931,136 |
Actualizado a septiembre de 2026. Cálculo propio con capitalización mensual y tasa constante de 7% anual, antes de impuestos e inflación.
Fíjate en la última columna: a 10 años el interés es la mitad de lo que aportaste; a 30 años es 2.5 veces lo que aportaste.
Empezar antes vale más que ahorrar más
Dos personas ahorran $1,000 al mes al 7% hasta los 65 años. Una empieza a los 25 y la otra a los 35.
| Empieza a los | Aporta en total | Tiene a los 65 |
|---|---|---|
| 25 años | $480,000 | $2,624,813 |
| 35 años | $360,000 | $1,219,971 |
Actualizado a septiembre de 2026. Cálculo propio con capitalización mensual y tasa constante de 7% anual.
La primera aporta $120,000 más, pero termina con más del doble. Esos 10 años extra de intereses sobre intereses valen $1.4 millones.
Dónde ponerlo a trabajar
- CETES con reinversión automática. Sin comisiones y desde $100; la guía está en cómo comprar CETES.
- Cuentas que pagan rendimiento diario. Útiles para el dinero que puedes necesitar. Las tasas y condiciones de cada una están en la comparativa de bancos digitales.
- Tu Afore y las aportaciones voluntarias, para el largo plazo.
También funciona al revés
Una deuda de tarjeta que no pagas crece con interés compuesto a tasas de 40% a 100% anual. Por eso pagar las deudas caras suele ser la mejor «inversión» antes de empezar a invertir. El ejemplo con números está en cuánto cuesta pagar solo el mínimo.
Preguntas frecuentes
¿Qué diferencia hay entre interés simple y compuesto?
Con interés simple, el rendimiento se calcula siempre sobre lo que invertiste al inicio. Con interés compuesto, el rendimiento se suma al capital y el siguiente periodo rinde sobre el total. $10,000 al 7% durante 10 años ganan $7,000 con interés simple y $10,097 con interés compuesto mensual.
¿Dónde consigo interés compuesto en México?
En cualquier instrumento donde reinviertes los rendimientos: CETES con reinversión automática, cuentas que pagan rendimiento diario, fondos de inversión o tu Afore. La clave es no retirar lo que ganas.
¿El 7% es realista?
Es una tasa de ejemplo. En septiembre de 2026 los CETES a un año pagaban 7.24% y varias cuentas digitales entre 6.5% y 7% sin condiciones. Las tasas cambian con el tiempo, así que usa la calculadora con la que tengas y revisa el resultado cada año.
¿Y la inflación?
La inflación reduce lo que puedes comprar con ese dinero en el futuro. Por eso importa la tasa real: lo que rindes por encima de la inflación. Si tu ahorro rinde menos que la inflación, pierdes poder de compra aunque el saldo suba.
Fuentes
Consultadas el . Las tasas, comisiones y condiciones cambian sin aviso: confirma en la fuente antes de contratar.
Este contenido es informativo y no sustituye la asesoría de un profesional.No somos banco ni asesor financiero, y ningún producto mencionado nos paga por aparecer aquí. Antes de contratar, revisa el contrato y el CAT vigente con la institución.